Lei Complementar nº 224/2025 altera o enquadramento de PIS e Cofins sobre ovos férteis e pintinhos de um dia, insumos estratégicos da cadeia avícola, com impacto relevante nos custos de produção
1

Lei Complementar nº 224/2025 altera o enquadramento de PIS e Cofins sobre ovos férteis e pintinhos de um dia, insumos estratégicos da cadeia avícola, com impacto relevante nos custos de produção

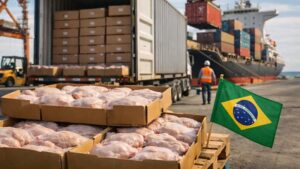
Por que o frango pode ficar mais caro nos próximos meses, mesmo permanecendo isento de tributos por integrar a cesta básica? A resposta está nas mudanças introduzidas pela Lei Complementar nº 224, de 2025, que alterou o tratamento tributário de PIS e Cofins aplicado à comercialização de ovos férteis e pintinhos de um dia, insumos fundamentais para a cadeia produtiva da avicultura brasileira.
Embora a carne de frango continue desonerada, a nova legislação afeta etapas anteriores da cadeia ao modificar o enquadramento tributário de produtos que não são destinados ao consumo final, mas sustentam todo o sistema produtivo — do incubatório ao produtor integrado, passando pelo abate e pela industrialização.
De acordo com avaliações técnicas do setor, a mudança pode resultar em um aumento significativo de custos em elos específicos da cadeia, especialmente na produção independente de ovos férteis e pintinhos de um dia. Estimativas indicam que o impacto pode chegar a cerca de 25% nesses segmentos, sem que isso represente, necessariamente, um acréscimo direto e imediato de mesma magnitude no custo final do frango.
A avicultura brasileira opera majoritariamente sob o sistema de integração, modelo que depende do equilíbrio econômico entre os diferentes elos produtivos. A elevação de custos em insumos estratégicos tende a comprometer margens, afetar investimentos e reduzir a previsibilidade da produção, com potencial reflexo ao longo da cadeia.
Entidades representativas avaliam que, apesar de os insumos atingidos pela nova tributação não chegarem ao consumidor, o impacto indireto contraria o princípio da desoneração da cesta básica, ao onerar fases essenciais para a oferta de uma proteína de amplo consumo no país.
O tema segue em análise pela cadeia avícola, que discute ajustes regulatórios e alternativas para mitigar os efeitos da nova legislação, preservar a competitividade do setor e evitar distorções econômicas ao longo da produção.