Retração de cotações no atacado nacional convive com aceleração de exportação, mudando o cálculo de margem para o produtor integrado no terceiro trimestre
1
Retração de cotações no atacado nacional convive com aceleração de exportação, mudando o cálculo de margem para o produtor integrado no terceiro trimestre

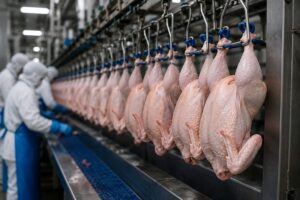
O mercado avícola brasileiro entrou em agosto com um descompasso relevante entre demanda interna e externa. Segundo levantamento da ASGAV divulgado nesta segunda-feira (10), os preços do frango recuaram no atacado doméstico no início do mês, enquanto as exportações registraram alta de 28% na comparação anual — evidência de que a competitividade brasileira no mercado global segue absorvendo demanda apesar da pressão sobre as margens praticadas dentro do país.
O comunicado da ASGAV não detalhou no clipping o percentual exato do recuo nos preços domésticos [verificar], mas o movimento contraria a sazonalidade típica de agosto, quando o consumo interno costuma dar suporte às cotações. Do lado externo, o avanço de 28% no volume embarcado ainda depende de confirmação sobre a base de comparação (mês anterior ou mesmo mês de 2025) [verificar] e vem em meio a alerta do BTG Pactual, replicado pela ASGAV, sobre o crescimento da produção avícola chinesa. O banco avalia que a expansão da capacidade instalada asiática pode reduzir o espaço brasileiro em determinados mercados no segundo semestre, sobretudo em contratos spot para Oriente Médio e África, quando novas plantas entrarem em regime pleno.
Para o produtor integrado brasileiro, o quadro é ambíguo em setembro e outubro. Preços internos mais baixos comprimem a margem no ciclo curto, sobretudo em regiões cujo custo de milho ainda opera acima da média histórica de cinco anos. A demanda externa firme, por outro lado, sustenta o volume abatido, mantém alta a taxa de utilização de plantas e garante fluxo de caixa às integradoras. Em paralelo, o Brasil mobiliza pasta e diplomacia para preservar US$ 1,8 bilhão em vendas de carne à União Europeia, e o MAPA anunciou aberturas de mercado em Malásia e Cuba — movimentos que só ganham tração efetiva se o preço do frango entregue no destino permanecer competitivo em relação ao produto americano e ao chinês. A retenção de soja pelo produtor, sinalizada pelo Canal Rural, amplia a incerteza sobre o custo de ração no quarto trimestre e pode ser o próximo vetor a mexer com a estrutura de margem do complexo avícola.
Da Redação