Segundo decreto publicado na sexta-feira no Diário Oficial do Estado, a base de cálculo do ICMS será reduzida em 100% nas vendas internas de produtos fabricados no Espírito Santo.
1

Segundo decreto publicado na sexta-feira no Diário Oficial do Estado, a base de cálculo do ICMS será reduzida em 100% nas vendas internas de produtos fabricados no Espírito Santo.

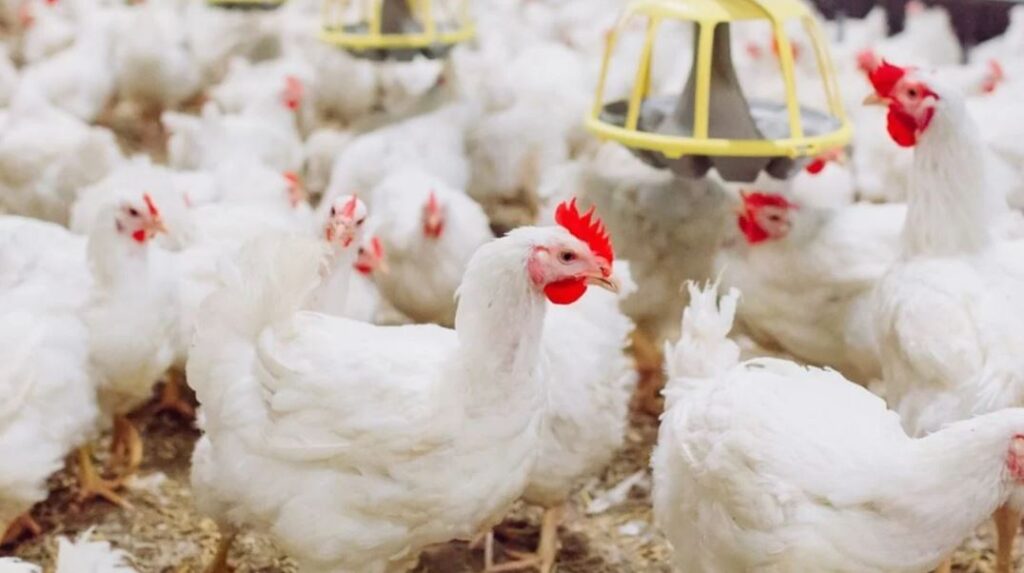
O governo do Espírito Santo alterou as regras para a concessão de incentivos fiscais nas vendas de produtos resultantes do abate de aves. As alterações, que passam a valer em 1º de fevereiro, trazem benefícios para os produtores locais.
Pelo Decreto nº 2.929, publicado na sexta-feira no Diário Oficial do Estado, a base de cálculo do ICMS será reduzida em 100% nas vendas internas de produtos fabricados no Espírito Santo – ou seja, o incentivo só será concedido para quem criar e abater aves no Estado.
A norma trata ainda do ICMS cobrado nas operações interestaduais, que passam agora de 12% para 7% apenas para a carne de ave que não for produzida no Espírito Santo. Os produtores locais recolherão 12% de imposto nas vendas para qualquer localidade do país, mas terão um crédito presumido de 12%. “No fim das contas, eles não pagarão imposto”, diz o advogado Marcelo Jabour, da Lex Legis Consultoria Tributária.
A redução da base de cálculo ou isenção do ICMS nas vendas internas de carne de ave e gado é permitida pelo Conselho Nacional de Política Fazendária (Confaz). O Convênio ICMS nº 89, de 2005, autoriza ainda que Estados reduzam a 7% o imposto cobrado nas vendas interestaduais desses produtos.
Para advogados, porém, o decreto capixaba extrapola o que estabelece o convênio do Confaz. “Não é possível criar distinção entre o produto que é fabricado no Espírito Santo e o que sai de outros Estados”, diz Jabour. O advogado Evandro Grili, do Brasil Salomão e Matthes Advocacia, lembra ainda que a Constituição Federal proíbe a cobrança diferenciada de ICMS em razão de procedência ou destino. “Embora o Judiciário não dê muita atenção ao dispositivo, temos que insistir nele”, afirma.
Por meio de sua assessoria de imprensa, a Secretaria da Fazenda do Espírito Santo informou que o decreto tem por objetivo apenas dar igualdade de tratamento tributário como já feito por outros Estados.