Fonte CEPEA
Milho - Indicador Campinas (SP) R$ 69,29 / kg
Soja - Indicador PR R$ 155,18 / kg
Soja - Indicador Porto de Paranaguá (PR) R$ 161,89 / kg
Suíno Carcaça - Regional Grande São Paulo (SP) R$ 7,86 / kg
Suíno - Estadual SP R$ 5,04 / kg
Suíno - Estadual MG R$ 5,26 / kg
Suíno - Estadual PR R$ 4,59 / kg
Suíno - Estadual SC R$ 4,71 / kg
Suíno - Estadual RS R$ 4,69 / kg
Ovo Branco - Regional Grande São Paulo (SP) R$ 133,21 / cx
Ovo Branco - Regional Branco R$ 132,55 / cx
Ovo Vermelho - Regional Grande São Paulo (SP) R$ 148,24 / cx
Ovo Vermelho - Regional Vermelho R$ 149,07 / cx
Ovo Branco - Regional Bastos (SP) R$ 124,52 / cx
Ovo Vermelho - Regional Bastos (SP) R$ 137,52 / cx
Frango - Indicador SP R$ 8,31 / kg
Trigo Atacado - Regional PR R$ 1.510,24 / t
Trigo Atacado - Regional RS R$ 1.400,50 / t
Ovo Vermelho - Regional Vermelho R$ 156,97 / cx
Ovo Branco - Regional Santa Maria do Jetibá (ES) R$ 127,22 / cx
Ovo Branco - Regional Recife (PE) R$ 141,41 / cx
Ovo Vermelho - Regional Recife (PE) R$ 154,50 / cx
Destaque Todas Páginas
Mercado

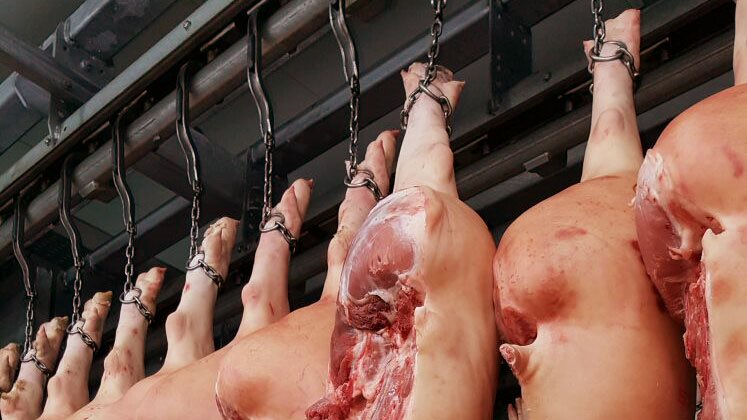
Sobreoferta de carne suína e preços baixos ameaçam reação do setor

Pico de produção no 3º trimestre pode travar altas de fim de ano e agravar a crise na suinocultura independente
Compartilhar essa notícia
Sobreoferta de carne suína e preços baixos ameaçam reação do setor
A suinocultura brasileira enfrenta um período de severo aperto nas margens em 2026. A combinação de demanda desaquecida e produção elevada tem mantido as cotações do animal vivo e dos cortes em patamares historicamente baixos. Embora o último trimestre do ano traga tradicionalmente uma reação nas vendas impulsionada pelas festas de fim de ano, o acúmulo de oferta no mercado interno promete limitar o potencial de alta dos preços.

Esta semana (27/08): Pico de produção no 3º trimestre ameaça alta de fim de ano

O fato da semana: Estimativas do Cepea com base nos dados preliminares do IBGE indicam que o pico da produção de carne suína ocorre entre julho e setembro, o que pode gerar uma sobreoferta capaz de travar a habitual alta de preços do quarto trimestre.

  • Pico produtivo sazonal: Historicamente, o setor acelera o ritmo de abate no terceiro trimestre para formar estoques e atender ao aquecimento da demanda doméstica e externa no fim do ano.
  • Ameaça de sobreoferta: O excesso de oferta no mercado independente, observado ao longo de quase todo o ano de 2026, corre o risco de se intensificar, limitando os reajustes positivos esperados para os últimos meses do ano.
  • Pressão continuada: Com os cortes e o animal vivo operando em níveis baixos, a manutenção desse volume elevado reduz o espaço para a recomposição das margens dos produtores.

Semana anterior (20/08): Crise no mercado independente e paralelo com 2022

Na semana anterior, as análises do Cepea expuseram a gravidade do momento vivido pelos suinicultores, desenhando um paralelo com uma das piores crises recentes do setor:
  • Patamar histórico de baixa: Em julho, a média do suíno vivo na praça SP-5 (Bragança Paulista, Campinas, Piracicaba, São Paulo e Sorocaba) despencou para R$ 5,18/kg, registrando o terceiro menor valor de toda a série histórica da região.
  • Pior que em 2022: Para efeito de comparação, o momento mais crítico da crise de 2022 nessa mesma praça ocorreu em fevereiro, quando a média real (deflacionada pelo IGP-DI de jul/26) foi de R$ 5,97/kg — valor superior ao praticado atualmente.
  • Prejuízos e desmobilização: O cenário prolongado de preços abaixo dos custos de produção resultou em prejuízos acumulados no mercado independente, forçando a descontinuidade das atividades e o fechamento de granjas em diversas regiões.

Comparativo do mercado de suínos nas últimas duas semanas

Frente de AnáliseSemana Anterior (20/08)Esta Semana (27/08) — Destaque
Cotação do Suíno VivoR$ 5,18/kg em SP-5 (3º menor valor da série)Pressionada pela oferta acumulada no mercado independente
Comparativo HistóricoNível de preço pior do que o momento crítico de 2022Manutenção da tendência de baixa observada durante todo o ano
Ritmo de Oferta / AbateExcesso de oferta de animais e carnePico de produção estimado para o 3º trimestre (jul-set)
Perspectiva de Fim de AnoFoco na superação dos prejuízos operacionaisRisco de limitação na alta sazonal de preços no 4º trimestre
O cenário para a suinocultura brasileira exige cautela extrema e gestão rigorosa dos custos. A sobreoferta estrutural que marcou o primeiro semestre estende seus reflexos para a segunda metade de 2026, impondo perdas financeiras relevantes aos produtores independentes. Sem um enxugamento rápido da oferta ou um salto atípico nas exportações, o setor deve chegar ao período festivo com margens ajustadas, tendo de lidar com um volume elevado de carne no mercado interno.
Da Redação
Assuntos Relacionados
boletimSImercadoNews
Mais lidas

Relacionados

AI – 1345
SI- edição 330
AI – Edição 1344
SI – Edição 329
AI – 1343